
SILVERANT Титановая чашка для кофе – 110 мл и 125 мл двойные стенки с ручкой / без ручки чашка для чая cortado для горячих напитков, путешествий и домашнего использования (пескоструйная ручка, 110 мл)
Товар




3 279 ₽
SILVERANT Титановая чашка для кофе – 110 мл и 125 мл двойные стенки с ручкой / без ручки чашка для чая cortado для горячих напитков, путешествий и домашнего использования (пескоструйная ручка, 110 мл)
- 0 раз купили
- 0 оценка
- 8 осталось
- 0 отзывов
Доставка
Характеристики
Артикул
B0FFMV7HH7
Identyfikator produktu
B0FFMV7HH7
Описание
Informacje o tym produkcie
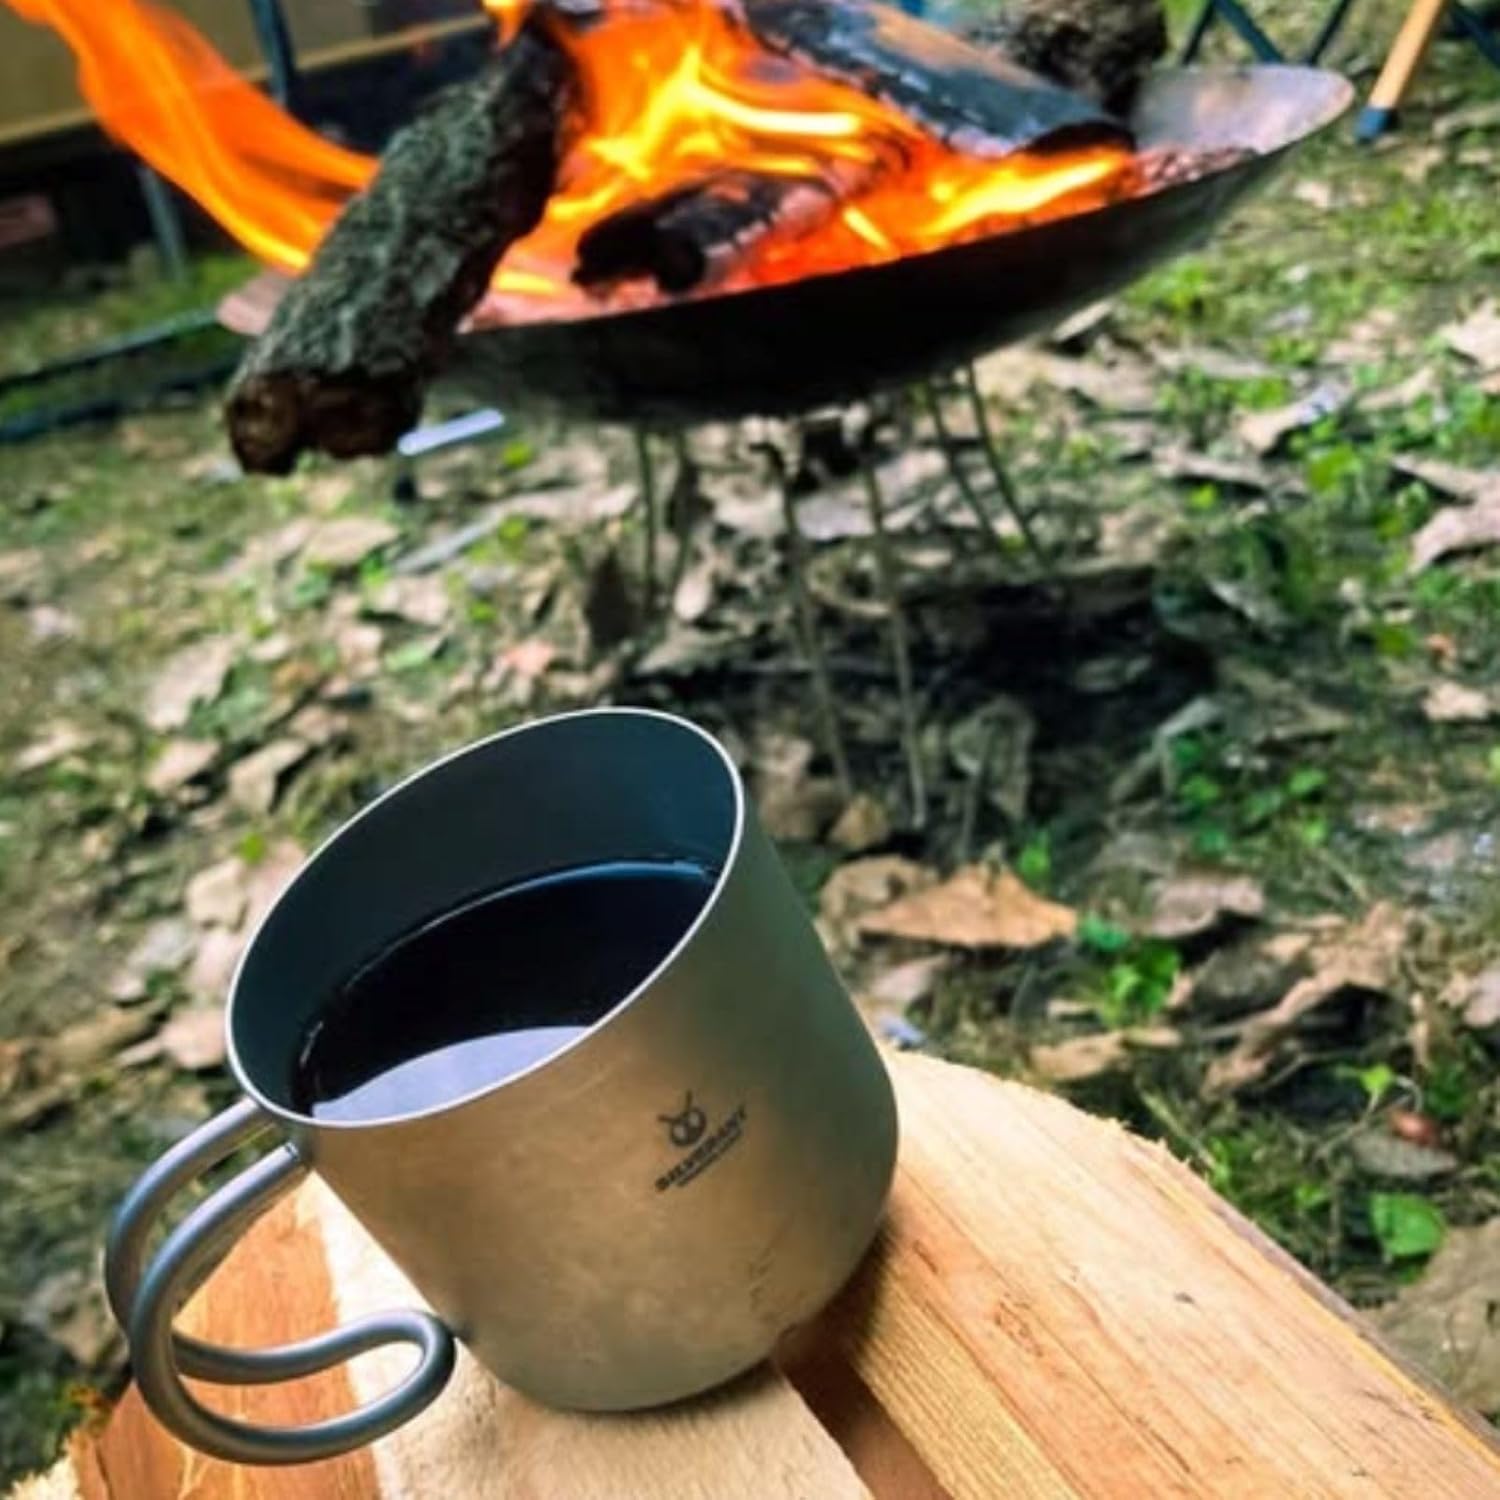
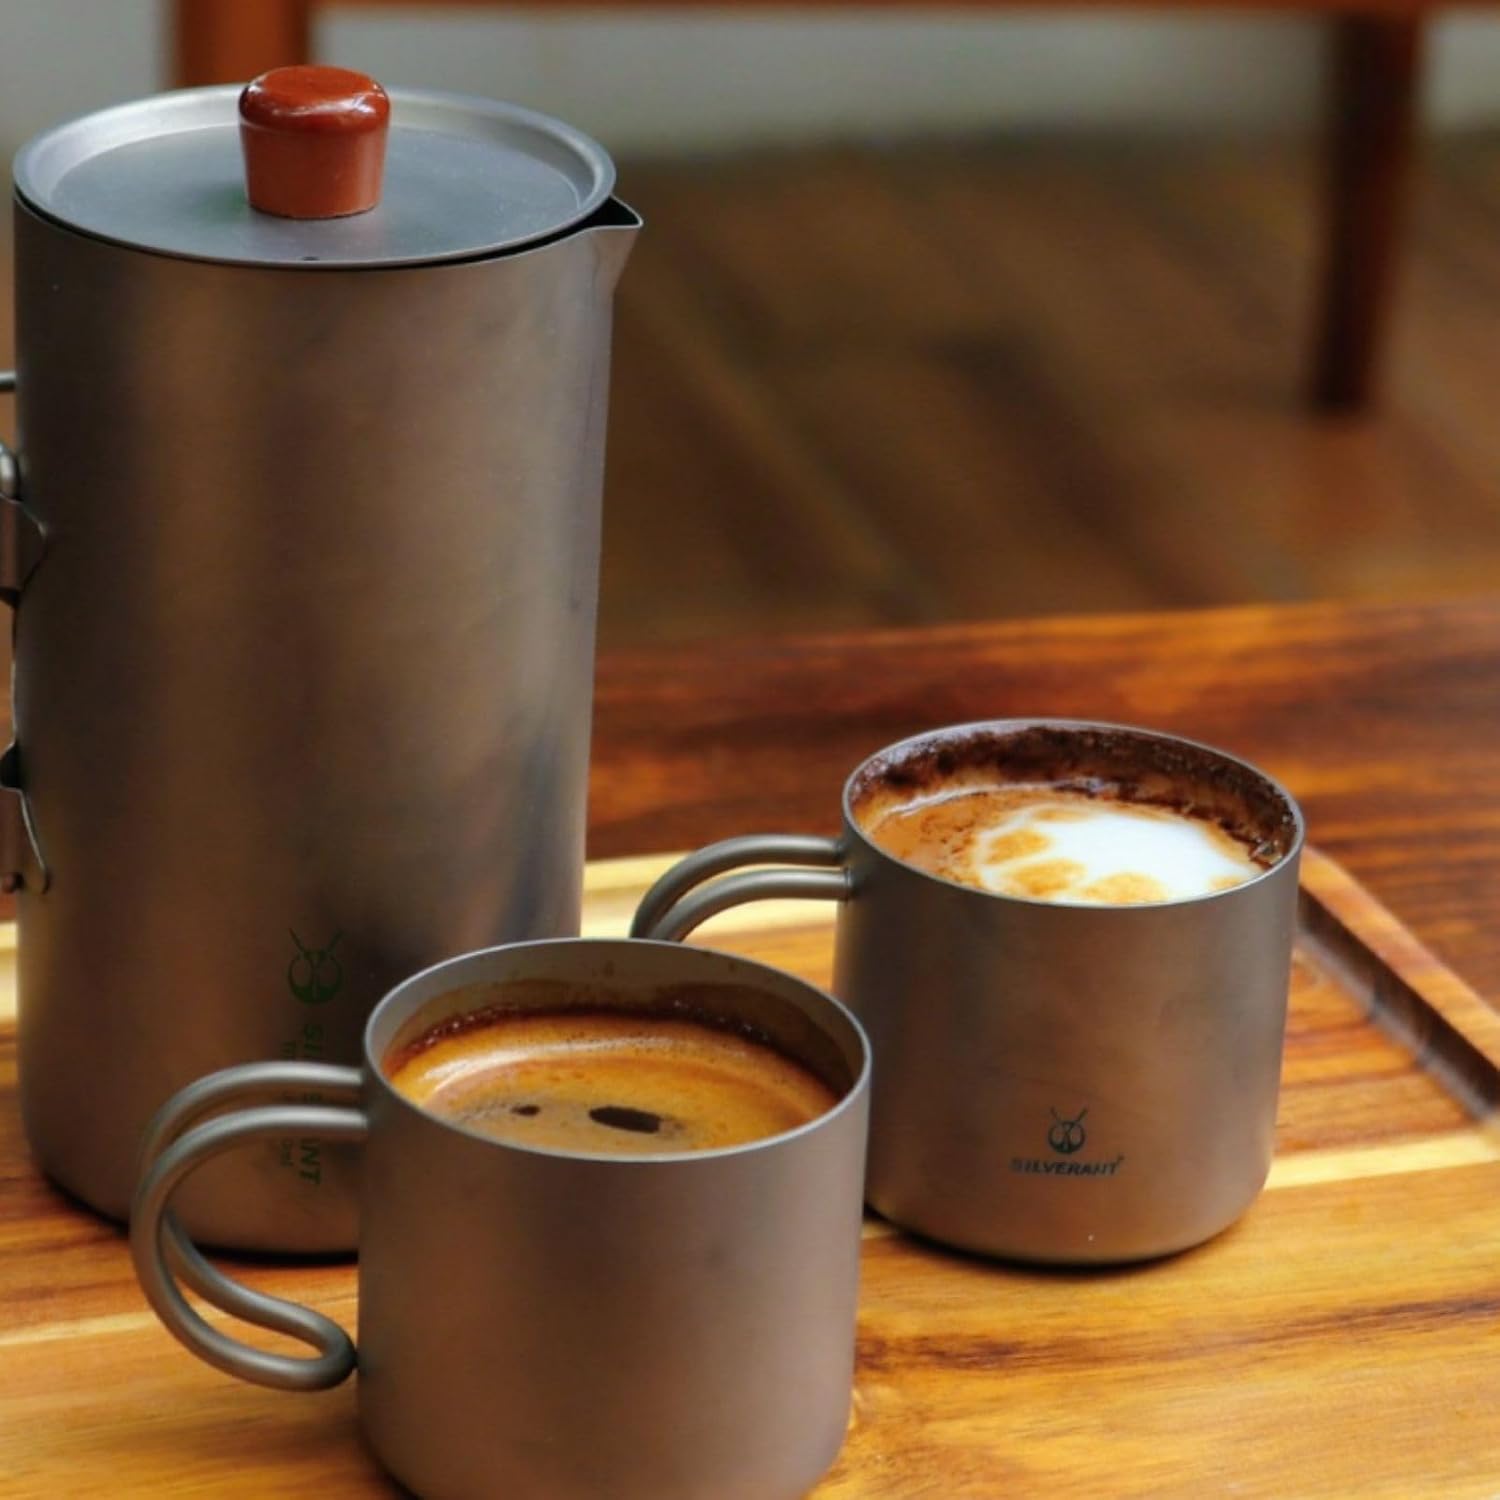
- Wysokiej jakości tytanowe kubki do kawy: opcje 110 ml i 125 ml. Wybierz spośród naszych filiżanek do kawy z uchwytem 110 ml lub naszych kubków do herbaty i kawy o pojemności 125 ml. Idealnie nadaje się do gorących napojów, takich jak cortado, lungo, macchiato lub płaska biel.
- Podwójna ścianka izolacyjna dla gorących i zimnych napojów: ciesz się napojem w odpowiedniej temperaturze. Konstrukcja z podwójnymi ściankami utrzymuje ciepło kawy i chłód palców – idealna do kubków podróżnych, mini zdjęć lub na wynos.
- Ultralekkie i przyjazne w podróży kubki: każda filiżanka waży mniej niż 60 g. Mocniejsze niż szkło, lżejsze niż ceramika. Możliwość układania w stos i idealna na kemping, wędrówki z plecakiem lub parowanie z kawiarnią lub innymi akcesoriami do kawy.
- Czysty tytan – bez transferu smaku i zapachu: wykonany w 99,7% z tytanu. W przeciwieństwie do kubków ze stali nierdzewnej lub jednorazowych kubków, tytan nie wypłukuje smaków. Świetnie nadaje się do przełączania między herbatą, kawą, a nawet mierzenia małych napojów.
- Stworzony, aby trwać przez całe życie: minimalistyczny i trwały. Niezależnie od tego, czy używasz go jako domowego kubka do kawy, kubka podróżnego czy kompatybilnego kieliszka, kubki SilverAnt są stworzone tak, aby służyły przez całe życie.
Гарантии
Гарантии
Мы работаем по договору оферты и предоставляем все необходимые документы.
Возврат товара
Безопасная оплата
Банковской картой, электронными деньгами, наличными в офисе или на расчётный счёт.
Отзывы о товаре
